Nợ xấu có vay thế chấp sổ đỏ được không? Điều kiện cần biết
Nợ xấu có vay thế chấp sổ đỏ được không? Phân biệt nợ nhóm 2, nhóm 3, điều kiện xem xét, hồ sơ cần chuẩn bị và lưu ý trước khi vay.
Nợ xấu có vay thế chấp sổ đỏ được không phụ thuộc vào tình trạng khoản nợ, khả năng trả nợ, tài sản bảo đảm và tiêu chí của bên cho vay. Sổ đỏ không bảo đảm hồ sơ sẽ được phê duyệt. Người đang có nợ xấu cần được đánh giá khác với người đã tất toán khoản nợ và chỉ còn lịch sử chậm trả.
Để biết hướng xử lý phù hợp, bạn nên xác định nhóm nợ hiện tại, kiểm tra thông tin tín dụng và chuẩn bị phương án trả nợ trước khi đăng ký vay.
1. Hiểu đúng về nợ xấu khi vay thế chấp
Nợ xấu là khoản nợ được phân loại vào nhóm 3, nhóm 4 hoặc nhóm 5. Nợ nhóm 2 là nợ cần chú ý, chưa thuộc nhóm nợ xấu. Đây là điểm cần phân biệt khi tìm hiểu khả năng vay thế chấp. Căn cứ phân loại được quy định tại Thông tư 31/2024/TT-NHNN và văn bản sửa đổi, bổ sung liên quan.
|
Nhóm nợ |
Tên gọi |
Thuộc nợ xấu |
|
Nhóm 1 |
Nợ đủ tiêu chuẩn |
Không |
|
Nhóm 2 |
Nợ cần chú ý |
Không |
|
Nhóm 3 |
Nợ dưới tiêu chuẩn |
Có |
|
Nhóm 4 |
Nợ nghi ngờ |
Có |
|
Nhóm 5 |
Nợ có khả năng mất vốn |
Có |
Việc phân loại không chỉ dựa trên số ngày chậm thanh toán mà còn có các tiêu chí khác theo quy định. Vì vậy, bạn không nên tự kết luận nhóm nợ chỉ bằng cách đếm số ngày quá hạn.
Cụm từ “vay thế chấp sổ đỏ khi bị nợ xấu” mô tả nhu cầu dùng bất động sản làm tài sản bảo đảm trong khi hồ sơ tín dụng có vấn đề cần xem xét. Đây không phải tên một chương trình cho vay mặc nhiên chấp nhận mọi nhóm nợ.
2. Khả năng vay thế chấp theo từng tình trạng hồ sơ
Khi xem xét cho vay, ngân hàng phải đánh giá điều kiện vay vốn, trong đó có khả năng tài chính để trả nợ. Quá trình thẩm định có thể sử dụng thông tin CIC kết hợp với hệ thống đánh giá nội bộ và các nguồn thông tin khác. Do đó, tài sản bảo đảm không thay thế việc đánh giá người vay.
Nợ nhóm 2 cần được kiểm tra trước khi nộp hồ sơ
Với thắc mắc nợ nhóm 2 có vay thế chấp được không, câu trả lời là cần được ngân hàng xem xét theo hồ sơ và chính sách áp dụng. Không nên mặc định nhóm 2 bị từ chối trong mọi trường hợp hoặc cứ tất toán là được vay ngay.
Bạn nên chuẩn bị thông tin về nguyên nhân chậm trả, tình trạng thanh toán hiện tại và nguồn tiền dự kiến dùng để trả khoản vay mới. Nếu đã hoàn thành nghĩa vụ, giấy xác nhận tất toán sẽ giúp đối chiếu hồ sơ rõ ràng hơn.
Cách gọi “nợ xấu nhóm 2” thường gặp trong tìm kiếm nhưng không đúng với tên nhóm nợ theo quy định.
Nợ nhóm 3 cần làm rõ phương án xử lý khoản nợ hiện tại
Với câu hỏi nợ xấu nhóm 3 có vay thế chấp được không, không thể kết luận chỉ dựa vào việc người vay sở hữu nhà đất. Hồ sơ cần làm rõ khoản nợ đã được xử lý hay chưa, nguyên nhân quá hạn và khả năng thực hiện nghĩa vụ trả nợ tiếp theo.
Nếu khoản nợ vẫn đang quá hạn, bạn nên trao đổi với bên cho vay hiện tại để xác nhận dư nợ và phương án xử lý phù hợp trước khi tìm khoản vay mới. Việc có thêm tài sản thế chấp không tự khắc phục được tình trạng thiếu dòng tiền.
Nợ nhóm 4 và nhóm 5 cần ưu tiên đánh giá khả năng trả nợ
Trong trường hợp này, câu hỏi cần giải quyết trước là bạn có nguồn tiền thực tế để xử lý nghĩa vụ hiện tại và khoản vay dự kiến hay không.
Nếu khoản vay mới chỉ giúp thanh toán tạm thời nhưng chưa có phương án hoàn trả, việc thế chấp nhà đất có thể làm tăng rủi ro đối với tài sản. Bạn nên lập lại kế hoạch tài chính và trao đổi trực tiếp với đơn vị đang quản lý khoản nợ.
Đã tất toán nhưng còn lịch sử nợ xấu
Thanh toán hết khoản nợ không đồng nghĩa lịch sử tín dụng biến mất ngay. Theo giải đáp của Ngân hàng Nhà nước được đăng trên Báo Điện tử Chính phủ, thông tin lịch sử nợ xấu được CIC cung cấp tối đa 5 năm kể từ ngày kết thúc thông tin tiêu cực, không phụ thuộc số tiền nợ xấu.
Đây là thời hạn cung cấp thông tin, không phải lời bảo đảm rằng hết thời hạn đó sẽ được vay, cũng không nên được hiểu thành một thời gian chờ phê duyệt áp dụng giống nhau cho mọi ngân hàng.
3. Nợ xấu tín chấp vẫn cần được xem xét khi vay thế chấp
Nợ xấu tín chấp có vay thế chấp được không cần được đánh giá trên toàn bộ hồ sơ tín dụng và tài chính của người vay. Chuyển sang khoản vay có tài sản bảo đảm không có nghĩa lịch sử trả nợ trước đó không còn liên quan.
Tương tự, khi tìm hiểu “nợ xấu tín dụng có vay được thế chấp không”, bạn cần xác định khoản chậm trả xuất phát từ thẻ tín dụng hay khoản vay khác, còn dư nợ hay đã tất toán.
Bạn nên chuẩn bị ba thông tin:
- Khoản nợ phát sinh tại đơn vị nào và đang được ghi nhận ra sao.
- Số tiền còn phải thanh toán hoặc giấy xác nhận đã hoàn thành nghĩa vụ.
- Nguồn tiền có thể dùng để trả khoản vay thế chấp dự kiến.
Ví dụ, hồ sơ có khoản vay tiêu dùng đã tất toán và hồ sơ vẫn đang chậm thanh toán cần được trình bày riêng. Việc gọi chung cả hai là “từng có nợ xấu” sẽ khiến tư vấn ban đầu thiếu chính xác.
4. Ngân hàng hỗ trợ vay thế chấp nợ xấu cần được xác minh theo hồ sơ
Khi tìm kiếm nợ xấu vay thế chấp ngân hàng nào, bạn không nên lựa chọn chỉ dựa trên danh sách quảng cáo. Một nội dung giới thiệu “ngân hàng hỗ trợ vay thế chấp nợ xấu” chưa đủ để kết luận ngân hàng đó chấp nhận tình trạng tín dụng của bạn.
Cách kiểm tra phù hợp là liên hệ kênh chính thức của ngân hàng và cung cấp đúng tình trạng hồ sơ. Trước khi chuẩn bị giấy tờ, bạn nên hỏi rõ:
- Ngân hàng có tiếp nhận hồ sơ đang thuộc nhóm nợ của bạn không?
- Khoản nợ cần được xử lý như thế nào trước khi xem xét?
- Nếu đã tất toán, cần giấy xác nhận và tài liệu bổ sung nào?
- Thu nhập, mục đích vay và bất động sản phải đáp ứng điều kiện gì?
- Lãi suất, phí và lịch trả nợ được xác định ra sao?
Cần phân biệt đồng ý tiếp nhận hồ sơ với phê duyệt khoản vay. Việc nhận giấy tờ hoặc tư vấn sơ bộ chưa phải quyết định cho vay.
5. Các bước chuẩn bị khi muốn vay thế chấp trong lúc có lịch sử chậm trả
Kiểm tra thông tin tín dụng
Bạn cần biết nhóm nợ, dư nợ hiện tại và trạng thái thanh toán trước khi đăng ký. Hãy sử dụng kênh chính thức của CIC hoặc đề nghị tổ chức tín dụng hướng dẫn kiểm tra.
Nếu thông tin không khớp với chứng từ thanh toán, bạn nên liên hệ đơn vị đã báo cáo khoản nợ và CIC để được hướng dẫn đối chiếu, xử lý sai sót. Không nên trả tiền cho lời hứa sửa hoặc xóa dữ liệu tín dụng tùy ý. Bộ Công an đã cảnh báo về thủ đoạn giả mạo khả năng chỉnh sửa thông tin và “xóa nợ xấu CIC” để lừa đảo.
Chuẩn bị giấy tờ theo yêu cầu của bên tiếp nhận
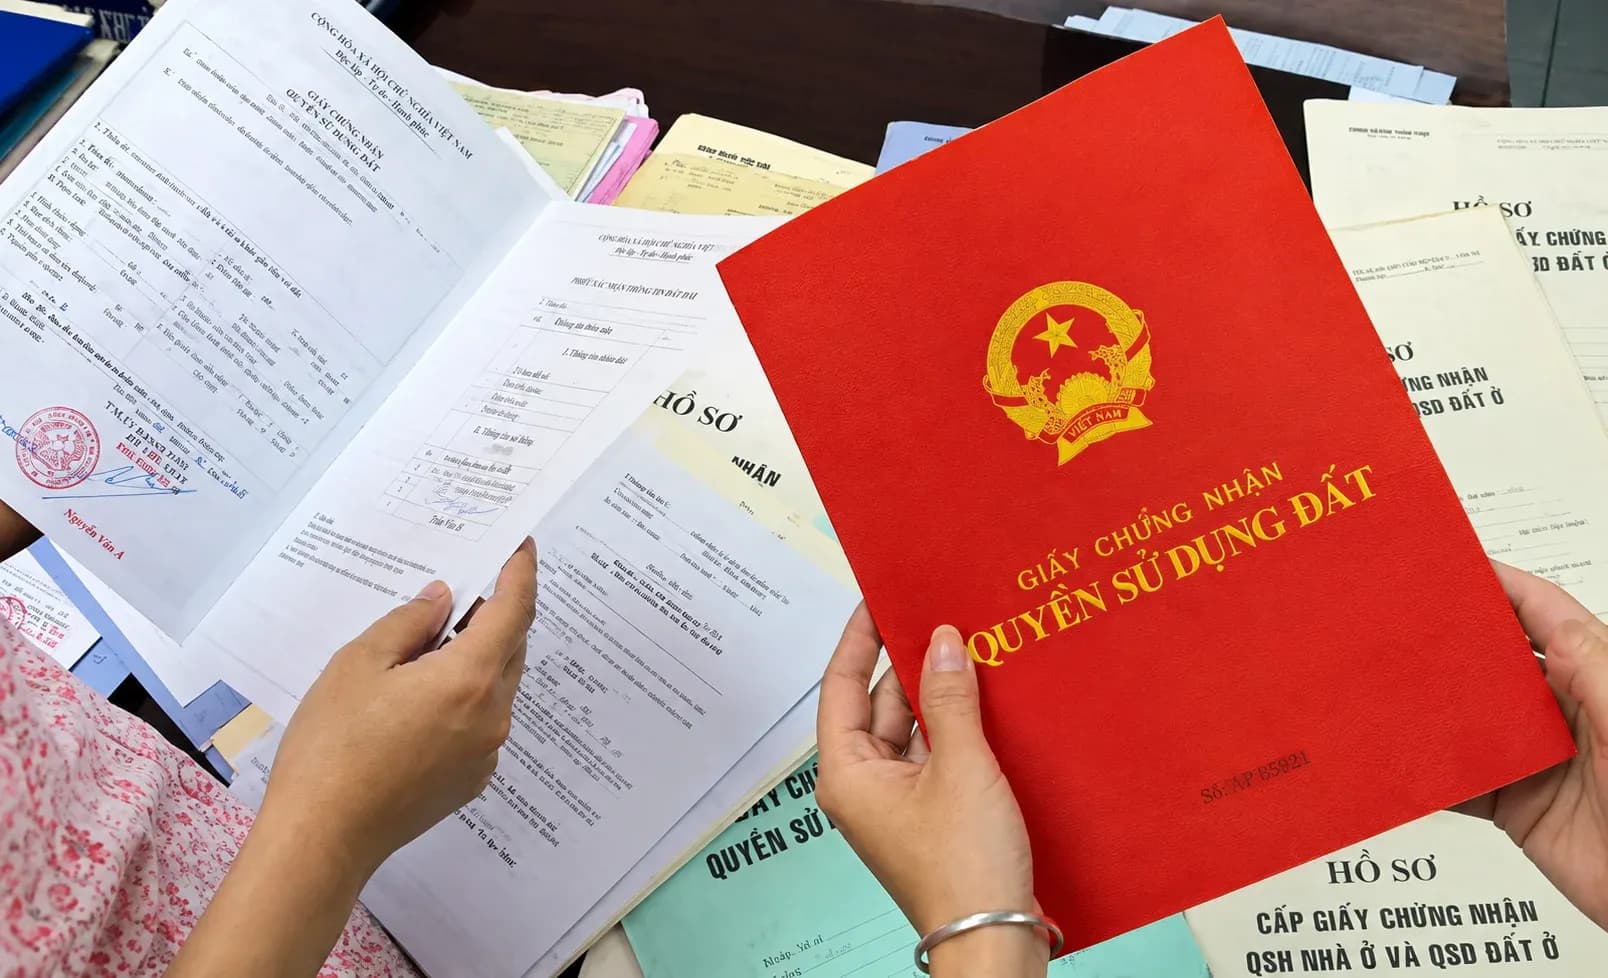
Danh mục dưới đây giúp bạn chuẩn bị cho bước trao đổi ban đầu. Hồ sơ chính thức sẽ phụ thuộc bên cho vay và tình trạng tài sản.
|
Nhóm thông tin |
Nội dung nên chuẩn bị |
|
Nhân thân |
Giấy tờ định danh còn hiệu lực; giấy tờ hôn nhân nếu được yêu cầu |
|
Bất động sản |
Sổ đỏ hoặc sổ hồng; thông tin chủ sở hữu, vị trí và hiện trạng |
|
Khoản nợ hiện tại |
Dư nợ, thông báo thanh toán, chứng từ trả nợ hoặc xác nhận tất toán |
|
Nguồn trả nợ |
Thu nhập từ công việc, kinh doanh, cho thuê hoặc nguồn hợp pháp khác |
|
Nhu cầu vay |
Số tiền cần vay, mục đích sử dụng và thời hạn dự kiến |
Không nên gửi toàn bộ giấy tờ cá nhân cho một đơn vị chưa xác minh được danh tính, vai trò và mục đích sử dụng dữ liệu.
Tính lại dòng tiền trước khi quyết định vay
Bạn có thể bắt đầu bằng phép tính:
Tiền còn lại để trả khoản vay mới = Thu nhập thực nhận − Chi phí thiết yếu − Nghĩa vụ trả nợ hiện tại − Khoản dự phòng.
Nếu số tiền còn lại không đủ hoặc quá biến động, bạn nên điều chỉnh số tiền vay, thời hạn hoặc kế hoạch sử dụng vốn trước khi ký.
Đối với người kinh doanh, cần tính đến cả tháng doanh thu thấp và thời điểm phải trả gốc, thay vì chỉ nhìn vào số tiền lãi hằng tháng.
6. Lãi suất và điều khoản cần kiểm tra khi vay thế chấp
Khi tìm đơn vị hỗ trợ nợ xấu vay thế chấp, bạn cần so sánh toàn bộ nghĩa vụ tài chính, không chỉ mức lãi suất được giới thiệu.
Trước khi ký, hãy yêu cầu giải thích rõ:
- Lãi suất tính theo tháng hay năm, áp dụng trên dư nợ nào.
- Lãi suất cố định hay có thể điều chỉnh.
- Các khoản phí, thời điểm thu và bên nhận phí.
- Lịch trả gốc, lãi và điều kiện trả trước hạn.
- Cách tính nghĩa vụ khi chậm thanh toán.
- Điều kiện xử lý tài sản bảo đảm.
- Danh tính bên cho vay, bên nhận thế chấp và vai trò của đơn vị tư vấn.
Nhà đất dùng để bảo đảm khoản vay có thể bị xử lý khi phát sinh căn cứ theo hợp đồng và pháp luật. Vì vậy, khả năng trả nợ cần được cân nhắc cùng với nhu cầu vốn.
Nếu nội dung giấy tờ khác với phương án đã tư vấn, bạn nên yêu cầu làm rõ trước khi ký, đặc biệt với tài liệu liên quan đến chuyển nhượng hoặc ủy quyền đối với bất động sản.
7. Trường Tín tiếp nhận xem xét hồ sơ từng có lịch sử chậm trả
Trường Tín là thương hiệu của Công ty TNHH Phát Triển Đầu Tư Trường Tín, định vị là đơn vị hỗ trợ vay thế chấp sổ đỏ tại TP.HCM.
Trường Tín tiếp nhận hỗ trợ hồ sơ từng có lịch sử chậm trả. Khả năng xử lý và hạn mức được xem xét theo tài sản cùng điều kiện cụ thể của hồ sơ; việc tiếp nhận không đồng nghĩa chắc chắn được vay.
Thông tin cơ bản cần chuẩn bị gồm:
- Sổ đỏ hoặc sổ hồng chính chủ.
- Bất động sản thuộc khu vực tiếp nhận.
- Tài sản không thuộc diện tranh chấp, kê biên.
- CCCD của chủ tài sản để đối chiếu theo quy trình.
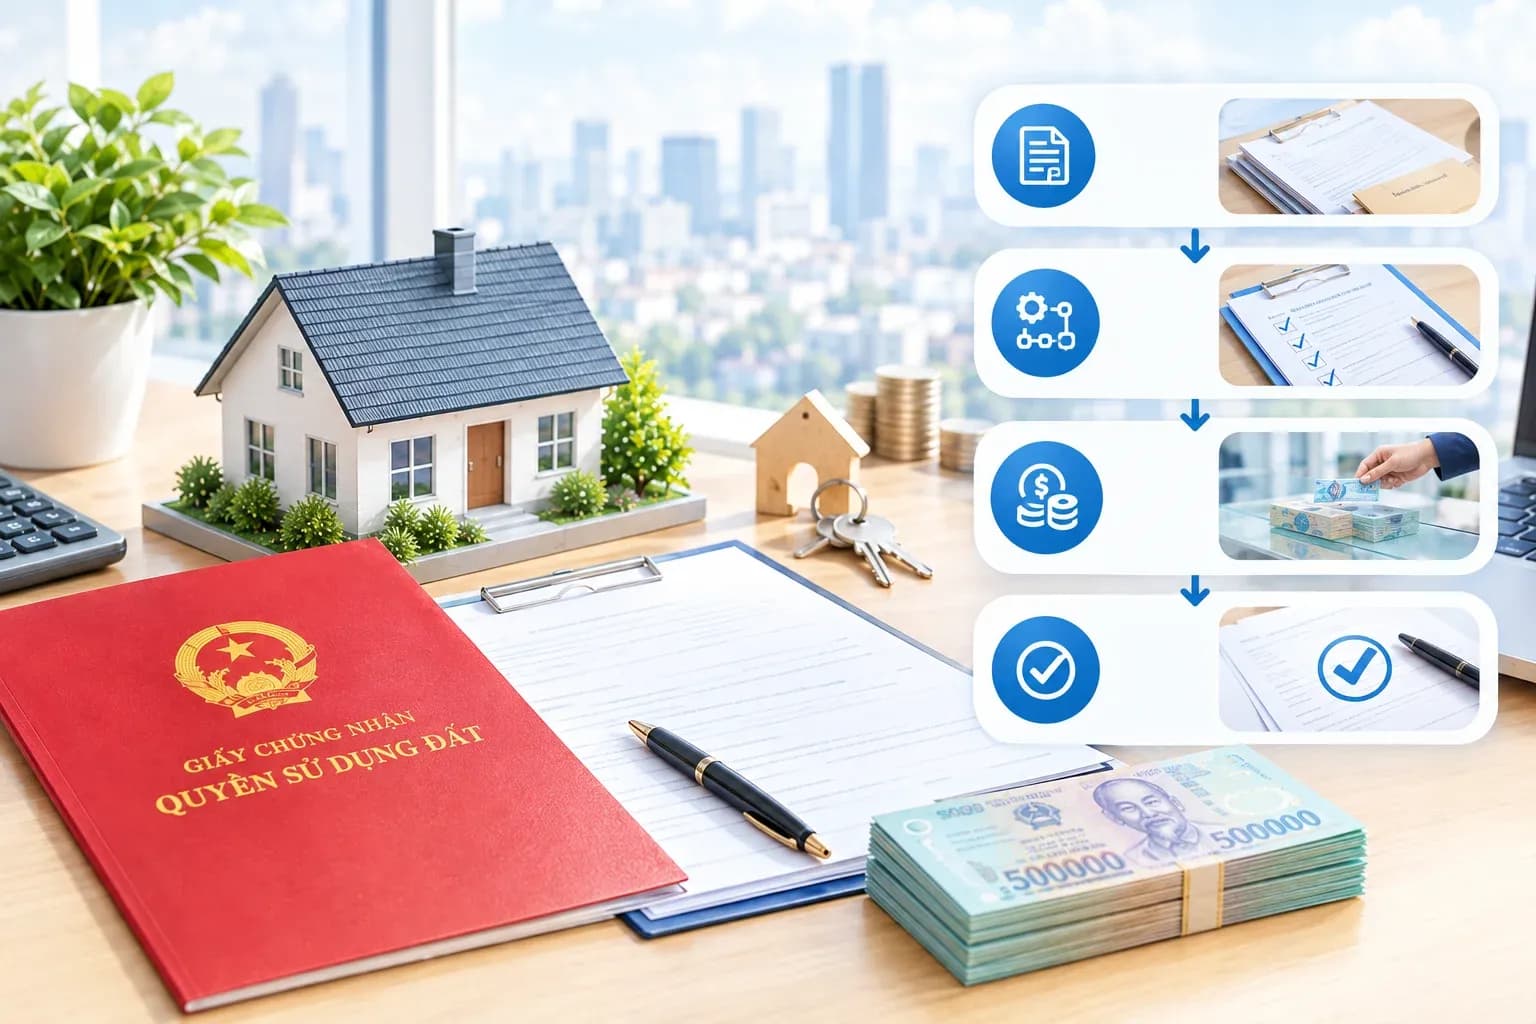
Quy trình gồm tiếp nhận và tư vấn, thẩm định tài sản, ký kết hợp đồng và thực hiện thủ tục liên quan, sau đó giải ngân khi đáp ứng điều kiện.
Lãi suất và các chi phí được tư vấn rõ trước khi ký, thể hiện theo hồ sơ, hợp đồng. Theo định hướng xử lý của Trường Tín, thời gian giải ngân mục tiêu là 24–48 giờ làm việc sau khi hoàn tất thủ tục và đáp ứng điều kiện hồ sơ, không tính mặc định từ lúc gửi yêu cầu tư vấn.
8. Giải đáp thêm về vay thế chấp khi có nợ xấu
Có sổ đỏ giá trị cao thì hồ sơ chắc chắn được duyệt không?
Không. Giá trị tài sản là một yếu tố xem xét, còn kết quả phụ thuộc các điều kiện của người vay, tài sản và bên cho vay. Bạn cần được kiểm tra hồ sơ cụ thể trước khi có thể xác định phương án phù hợp.
Nợ xấu ở ngân hàng này có thể không bị xem xét khi vay ngân hàng khác không?
Không nên giả định như vậy. Thông tin tín dụng từ CIC có thể được sử dụng trong quá trình thẩm định, nên chuyển sang ngân hàng khác không có nghĩa lịch sử khoản nợ cũ không còn được xem xét.
Vừa tất toán nợ xấu có thể nộp hồ sơ vay thế chấp ngay không?
Bạn có thể liên hệ để hỏi điều kiện tiếp nhận và chuẩn bị giấy xác nhận tất toán. Tuy nhiên, việc nộp hồ sơ ngay sau tất toán không bảo đảm được phê duyệt; cần kiểm tra dữ liệu đã cập nhật và tiêu chí của bên cho vay.
Trường Tín có cam kết duyệt hồ sơ nợ xấu không?
Trường Tín tiếp nhận hỗ trợ và xem xét hồ sơ từng có lịch sử chậm trả. Kết quả phụ thuộc tài sản và điều kiện hồ sơ thực tế, không cam kết phê duyệt cho mọi trường hợp.
Nếu cần kiểm tra hồ sơ ban đầu, bạn có thể liên hệ Trường Tín để trao đổi về khu vực tài sản, nhu cầu vốn và tình trạng khoản nợ. Thông tin được tiếp nhận phục vụ tư vấn; Trường Tín cam kết bảo mật thông tin cá nhân và khoản vay theo chính sách áp dụng.
Hotline: 0369 659 191
Email: taichinhtruongtin@gmail.com
Địa chỉ: Tầng 5, Tòa TTM Building, 309 Bạch Đằng, Phường Gia Định, TP.HCM.